
فردی را تصور کنید که در یک بازار مالی فعالیت میکند و با استراتژیهای خاص، سودهای چشمگیری به دست میآورد. این فرد برخلاف سرمایهگذاران عادی که نگران افت قیمت سهام خود هستند، سود میکند و استراتژیهایی دارد که برای بسیاری از آنها ناشناخته است. آیا همه سرمایهگذاران به این استراتژیها دسترسی دارند؟ یا محدود به سرمایهگذاران حرفهای و موسسات مالی است؟
شاید نام “صندوق پوشش ریسک” کمتر به گوشتان خورده باشد، اما این ابزار مالی از مهمترین و بحثبرانگیزترین روشهای سرمایهگذاری در جهان است. این صندوقها چه سازوکاری دارند؟ چرا به این نام شناخته میشوند؟ آیا در ایران نیز چنین صندوقهایی وجود دارند؟ و مهمتر از همه، آیا شما هم میتوانید در این صندوقها سرمایهگذاری کنید؟ در این مقاله، به تمامی این سوالات پاسخ خواهیم داد.
صندوق پوشش ریسک چیست؟
صندوق پوشش ریسک، نوعی صندوق سرمایهگذاری خصوصی است که از استراتژیهای پیشرفته مالی برای کاهش ریسک و افزایش بازدهی در شرایط مختلف بازار استفاده میکند. برخلاف صندوقهای سرمایهگذاری معمولی که صرفاً روی سهام، اوراق قرضه یا کالاها سرمایهگذاری میکنند، این صندوقها از روشهای متنوعی مانند فروش استقراضی (Short-Selling)، معاملات اهرمی (Leverage)، قراردادهای مشتقه (Derivatives) ، آربیتراژ (Arbitrage) و سایر استراتژیهای پیشرفته برای کسب سود در هــر شرایط بازار استفاده میکنند.
چرا به این صندوقها “پوشش ریسک” میگویند؟
نام “صندوق پوشش ریسک” (Hedge Fund) از واژهی “Hedge” به معنای محافظت در برابر نوسانات بازار گرفته شده است. در ابتدا، این صندوقها با هدف کاهش ریسک سرمایهگذاری ایجاد شدند، اما امروزه بسیاری از آنها از استراتژیهای پرریسکی مثل فروش استقراضی و اهرمکردن سرمایه استفاده میکنند که حتی میتواند ریسک بیشتری داشته باشد.
ویژگیهای اصلی صندوقهای پوشش ریسک
صندوقهای پوشش ریسک نسبت به سایر صندوقهای سرمایهگذاری، ویژگیهای خاصی دارند که آنها را متمایز میکند:
استراتژیهای متنوع: این صندوقها از استراتژیهای پیچیده مالی مانند معاملات آتی، قراردادهای اختیار معامله و آربیتراژ استفاده میکنند.
کسب سود در هر شرایطی: برخلاف صندوقهای سنتی (مثل صندوقهای درآمد ثابت) که از صعود بازار سود میبرند، صندوقهای پوشش ریسک حتی در بازارهای نزولی نیز میتوانند سود کسب کنند.
به عنوان مثال، فرض کنید ۱۰۰ میلیون تومان سهام یک شرکت را خریداری کردهاید، اما نگران افت قیمت آن هستید. برای کاهش ریسک، یک قرارداد اختیار فروش (Put Option) میخرید که به شما اجازه میدهد سهامتان را با قیمت مشخصی بفروشید. حتی اگر قیمت سهام 50٪ کاهش یابد، به جای ضرر 50 میلیونی، حداکثر ۱۰ میلیون تومان از دست خواهید داد، زیرا اختیار فروش این امکان را به شما میدهد که سهام را با قیمتی بالاتر بفروشید.
اهرمکردن سرمایه: این صندوقها میتوانند با استفاده از وامهای مالی، سرمایه خود را چند برابر کنند و سود بالقوه را افزایش دهند (البته این کار ریسک زیادی نیز دارد).
محدودیت دسترسی: فقط عدهای محدود از سرمایهگذاران (مانند سرمایهگذاران کلان و موسسات مالی) میتوانند در صندوقهای پوشش ریسک سرمایهگذاری کنند است و سرمایهگذاران خرد در این صندوقها جایی ندارند!
تفاوت صندوقهای پوشش ریسک با سایر صندوقها
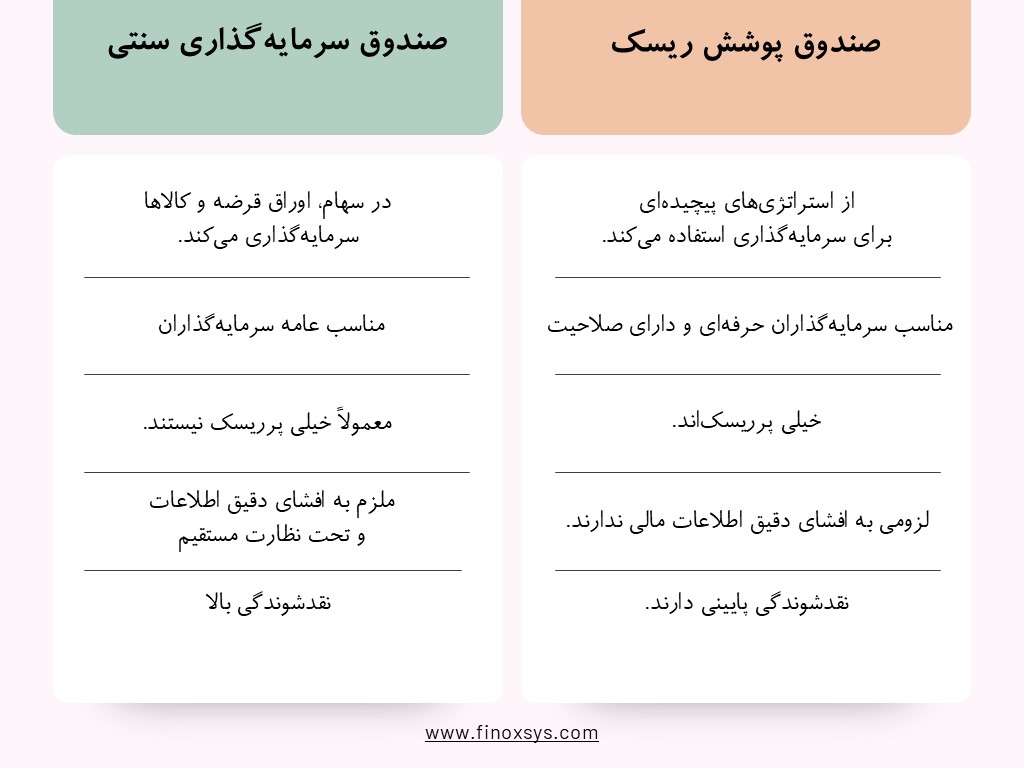
صندوقهای پوشش ریسک، تفاوتهایی با صندوقهای سرمایهگذاری متداول (مانند صندوقهای سرمایهگذاری مشترک و ETFها) دارند:
مدل درآمدی صندوقهای پوشش ریسک
صندوقهای پوشش ریسک از یک مدل کارمزد خاص به نام “۲ و ۲۰” (2% + 20%) استفاده میکنند:
%2 کارمزد مدیریت: این کارمزد صرفنظر از عملکرد صندوق، در قبال مدیریت صندوق دریافت میشود.
۲۰٪ از سود به عنوان کارمزد عملکرد: ۲۰٪ از سود صندوق، به مدیر صندوق تعلق میگیرد.
این مدل، مدیران صندوق را ترغیب میکند تا برای کسب سود بیشتر تلاش کنند، اما در عین حال، حتی در صورت عملکرد ضعیف صندوق، کارمزد مدیریت همچنان دریافت میشود که میتواند برای سرمایهگذاران بحثبرانگیز باشد.
مزایا و معایب صندوقهای پوشش ریسک
مزایا
- امکان کسب سود در همه شرایط بازار (حتی در دوران رکود).
- مدیریت حرفهای توسط متخصصان مالی.
- استراتژیهای متنوع که فرصتهای بیشتری برای سودآوری ایجاد میکنند.
معایب
- ریسک بالا و امکان از دست دادن سرمایه.
- عدم شفافیت و نبود نظارت کافی.
- نیاز به سرمایه اولیه بالا برای ورود.
چالشهای صندوقهای پوشش ریسک در ایران
نبود قوانین مشخص: هنوز دستورالعملهای روشنی در مورد ایجاد و مدیریت این صندوقها در ایران وجود ندارد.
محدودیت در دسترسی به ابزارهای مشتقه: برخی از ابزارهای مالی مورد استفاده در این صندوقها مانند قراردادهای آتی و اختیار معامله، هنوز در ایران به اندازه کافی توسعه نیافتهاند.
ریسک نقدشوندگی: در ایران بازارهای مالی عمق کمتری نسبت به کشورهای توسعهیافته دارند و این امر باعث میشود نقدشوندگی داراییهای صندوقهای مشابه پایین باشد.
آیا شما هم میتوانید در این صندوقها سرمایهگذاری کنید؟
در بسیاری از کشورها، فقط مؤسسات مالی و سرمایهگذاران حرفهای اجازه سرمایهگذاری در صندوقهای پوشش ریسک را دارند و برای شروع، معمولاً باید حداقل ۱ میلیون دلار سرمایه داشته باشید و از صلاحیت کافی برخوردار باشید.
در ایران، این صندوقها به شکل گستردهای توسعه نیافتهاند و بیشتر در قالب صندوقهای جسورانه (Venture Capital) یا برخی صندوقهای خصوصی فعالیت دارند. بنابراین، سرمایهگذاران خرد بهراحتی نمیتوانند در این صندوقها سرمایهگذاری کنند. با این حال، برخی شرکتهای سرمایهگذاری خصوصی ممکن است خدمات مشابهی را ارائه دهند که نیازمند بررسی دقیق و دانش کافی است.
جمعبندی: آیا صندوقهای پوشش ریسک برای شما مناسب هستند؟
صندوقهای پوشش ریسک ابزارهای جذاب و پرسودی در دنیای مالی هستند، اما برای سرمایهگذاران خرد چندان قابلدسترس نیستند. در ایران، هنوز چنین صندوقهایی بهصورت گسترده وجود ندارند و بیشتر سرمایهگذاران حرفهای به آنها دسترسی دارند.
سرمایهگذاری در صندوقهای پوشش ریسک نیازمند دانش بالا و تحمل ریسک زیاد است. اگر تجربه کمی در سرمایهگذاری دارید، بهتر است ابتدا گزینههای کمریسکتری مانند صندوقهای قابل معامله (ETF) یا صندوقهای جسورانه (Venture Capital) را بررسی کنید تا با سازوکار بازار آشنا شوید.
منابع